

Программируемые логические контроллеры – объем рынка, ключевые игроки и тенденции развития отрасли
Публикуем обзор мирового рынка программируемых логических контроллеров (ПЛК). Материал составлен на основе отчетов зарубежных и российских аналитических исследовательских центров.
Объем и динамика рынка
Объем рынка программируемых логических контроллеров в 2026 году оценивается на уровне $13,4 млрд. В 2025 году он составил $12,5 млрд, а к 2035 году достигнет $23 млрд, показывая среднегодовой темп роста 6,2%.
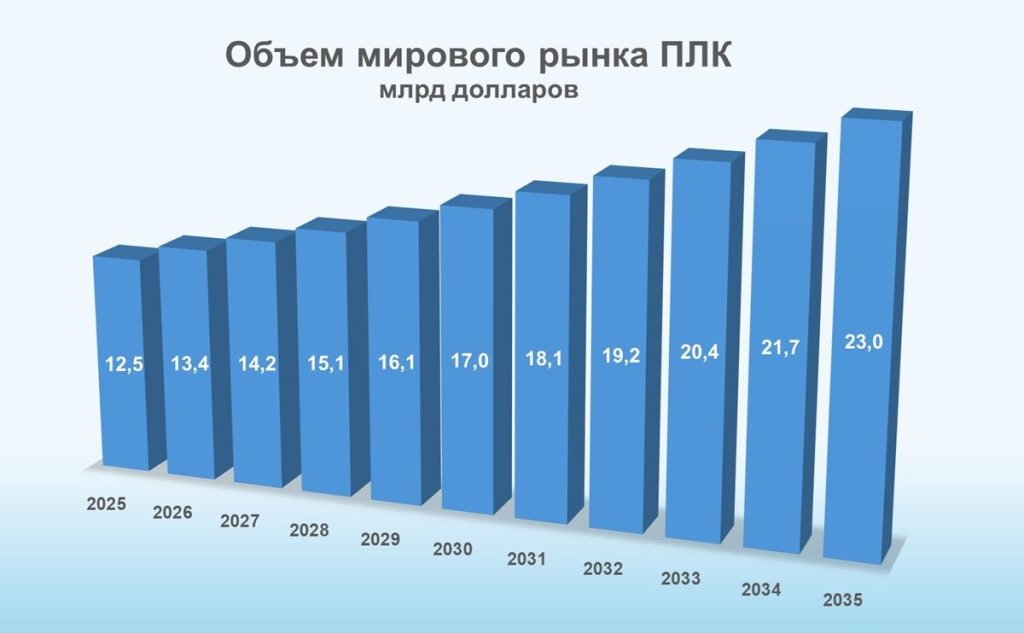
Абсолютные значения объема рынка в разных источниках отличаются друг от друга, что объясняется индивидуальной методикой подсчета, например, одни исследователи включают в статистику программируемые контроллеры автоматизации ПАК (PAC) и промышленные компьютеры с функциями ПЛК, другие нет. Но в нашем случае важна скорее динамика рынка, которую фиксируют все аналитики, и она заключается в том, что в рамках среднесрочного планирования будет наблюдаться плавный устойчивый рост. Указанный 6-процентный рост не говорит о бурном развитии отрасли, например сегмент машинного обучения растет с темпами 19% в год, а рынок автоматизации производства в целом – на 9,6%. Более спокойное развитие обусловлено тем, что наибольшие продажи ПЛК идут за счет строительства новых производственных объектов и циклической замены оборудования, что отражает динамику планомерного развития глобальной экономики.
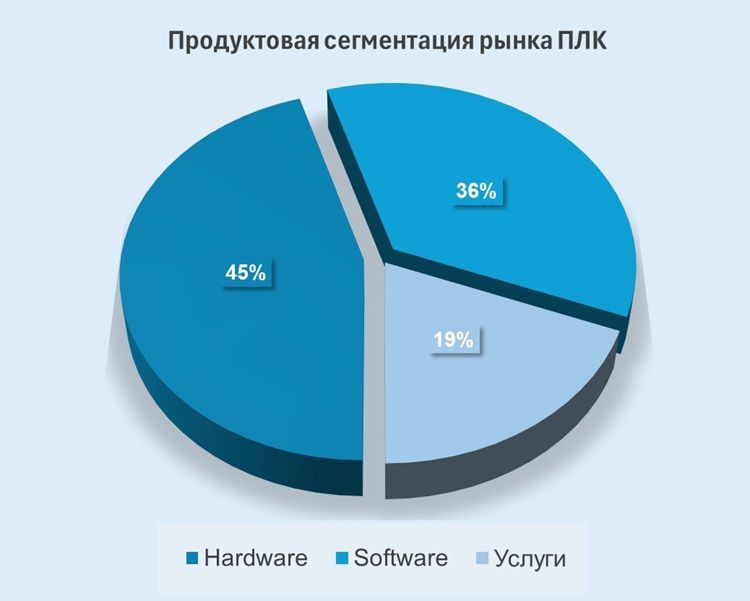
Сегментация рынка контроллеров по типу устройства говорит о том, что наибольшую долю занимают аппаратные ПЛК – 45% рынка, программные/виртуальные контроллеры и ПО составляют 36% и услуги – 19%.
В свою очередь среди аппаратных ПЛК наибольшую долю занимают модульные системы – 57%, компактные/моноблочные – 29% и 14% – стоечные (rack-mounted) системы. Прогнозируется, что сегмент модульных контроллеров вырастет до 65% к 2036 году.
Ключевые игроки
Две трети рынка ПЛК контролируются пятью поставщиками, три крупнейшие из них Siemens (28%), Rockwell Automation (19%), Schneider Electric (15%), далее идут Mitsubishi Electric, ABB, Omron. Перечислим 40 производителей контроллеров в алфавитном порядке, в который входят как производители универсальных ПЛК, так и нишевые и специализированные компании.
|
ABB Ltd. |
Lenze SE |
|
Beckhoff Automation GmbH & Co. KG |
LS Electric |
|
Bosch Rexroth AG |
Mitsubishi Electric Corporation |
|
CREVIS Co., Ltd. |
Omron Corporation |
|
Delta Electronics Inc. |
Panasonic Industrial Devices |
|
Eaton Corporation plc |
Parker Hannifin Corporation |
|
Emerson Electric Co. |
Phoenix Contact |
|
FATEK Automation Corp. |
Pilz GmbH & Co. KG |
|
Festo AG & Co. |
Rockwell Automation Inc. |
|
Fuji Electric Co. Ltd. |
Schneider Electric SE |
|
Hitachi Industrial Equipment Systems |
Siemens AG |
|
Hollysys Automation Technologies Ltd. |
Toshiba Corporation |
|
Honeywell International Inc. |
TURCK GmbH |
|
Horner Automation |
Unitronics Ltd. |
|
IDEC Corporation |
WAGO Kontakttechnik GmbH & Co. KG |
|
Inovance Technology Co. Ltd. |
Weidmüller Interface |
|
JTEKT Corporation |
Xiamen Haiwell Technology Co., Ltd. |
|
Keyence Corporation |
Wuxi Xinje Electric Co., Ltd. |
|
Kinco Automation |
Yaskawa Electric Corporation |
|
Koyo Electronics |
Yokogawa Electric Corporation |
Тенденции
Программные и виртуальные ПЛК становятся всё более востребованными – в 38% проектах автоматизации рассматривается возможность применения программно-ориентированных архитектур контроллеров для централизованного проектирования и управления периферией. 62% производственных предприятий по всему миру используют системы на базе таких для мониторинга и автоматизации процессов в режиме реального времени.
Примерно половина новых моделей всех ПЛК включают функции интеграции с искусственным интеллектом или интернетом вещей (IoT). Ожидается, что эффективность производства на базе на IoT, увеличится на 18-25% к 2032 году, при этом ПЛК будут играть ключевую роль в интеллектуальных АСУ ТП.
В энергетическом секторе 48% предприятий внедрили ПЛК с облачным подключением для повышения надежности энергосетей. На проекты в сфере «умного» производства, в частности, связанные с «Индустрией 4.0», пришлось 44% новых инвестиций в ПЛК.
Часть задач по управлению техпроцессами от классических ПЛК переходит к промышленным ПК, граничным контроллерам (edge controllers) и программируемым контроллерам автоматизации (PAC).
Еще одной тенденцией стала миниатюризация – внедрение компактных ПЛК на предприятиях малого бизнеса выросло на 36%.
Кибербезопасность диктует новые подходы к разработке ПЛК и связи периферии сети с облачными структурами. Более 60% новых высокопроизводительных платформ автоматизации теперь отдают приоритет безопасной связи, управлению идентификацией, защищенному встроенному программному обеспечению, зашифрованному доступу к инженерным данным, сегментации сети и архитектуре, соответствующей требованиям кибербезопасности. На этом фоне периферийная аналитика и кибербезопасность становятся стандартными функциями ПЛК.
Пользователи промышленного сектора все чаще ожидают от контроллеров поддержки протоколов на основе Ethernet, OPC UA, MQTT, детерминированных сетей, удаленной диагностики и прямого обмена данными с аналитикой более высокого уровня.
Производители также объединяют множество функций автоматизации в меньшем количестве вычислительных платформ, позволяя одному контроллеру координировать последовательность действий, движение, безопасность, сеть и данные о работе оборудования. Такое объединение снижает сложность системы, одновременно увеличивая требования к вычислительной мощности, что стимулирует использование многоядерных процессоров, большего объема памяти, более высокой скорости сканирования и модульных коммуникационных архитектур.
Отдельно стоит указать заинтересованность заказчиков систем автоматизации, использующих промышленные контроллеры с открытыми протоколами управления. Это позволяет уйти от диктата производителей, поставляющих проприетарное ПО.
Драйверы роста
Модернизация промышленности остается самым сильным катализатором спроса: примерно 54% расходов на автоматизацию, связанную с ПЛК, приходится на обновление оборудования, замену контроллеров, улучшение возможностей подключения и повышение производительности. 71% производственных компаний по всему миру называют автоматизацию на базе ПЛК основным инструментом повышения эффективности, позволяющим увеличить производительность и одновременно сократить количество ошибок, допускаемых человеком на 28%.
Отраслевые примеры точек роста, влияющие на спрос промышленных контроллеров: построение линий по производству аккумуляторов для электромобилей, автоматизация предприятий возобновляемой энергетики, интеллектуальное управление дорожным движением.
Запрос на кастомизированные товары увеличивает спрос на контроллеры, используемые в процессах сборки и производства с использованием аддитивных технологий.
Развитию технологий промышленных контроллеров способствует их интеграция с другими системами автоматизации, включая HMI и SCADA.
Ограничения
Уязвимости в кибербезопасности: по мере интеграции ПЛК с системами промышленного интернета вещей и облачными структурами, поверхность атаки расширяется. Закон ЕС о киберустойчивости 2024 года требует от производителей оборудования использовать сертифицированные инструменты безопасности на этапе проектирования, что повышает затраты на соблюдение требований для поставщиков устаревших ПЛК.
Бюджетные ограничения: 43% организаций указывают на высокие затраты на интеграцию и установку средств автоматизации, и 36% предприятий малого и среднего бизнеса откладывают модернизацию из-за трудностей с финансированием.
Нехватка квалифицированных кадров: программирование сложных ПЛК, особенно в средах на основе IEC 61131-3 и CODESYS, сталкивается с постоянной нехваткой специалистов, что приводит к увеличению циклов внедрения проектов.
Сдерживающим фактором для рынка является также растущий спрос на восстановленное оборудование автоматизации, на долю которого приходится до четверти всех закупок, в состав которых входят контроллеры, поскольку стоимость восстановленных устройств на 40% ниже новых.
Региональные особенности
Азиатско-Тихоокеанский регион стал крупнейшим рынком ПЛК, заняв в 2026 году долю в 36%, что обусловлено масштабами производства автомобилей в Китае (более 34 миллионов в 2025 году), внедрением в Индии программы стимулирования производства и поставками автоматизированного оборудования из Японии и Южной Кореи. Ожидается, что в период с 2027 по 2032 год этот рынок будет расти наиболее быстрыми темпами. На Европу и Северную Америку приходится примерно по 28% рынка.
Отраслевая сегментация
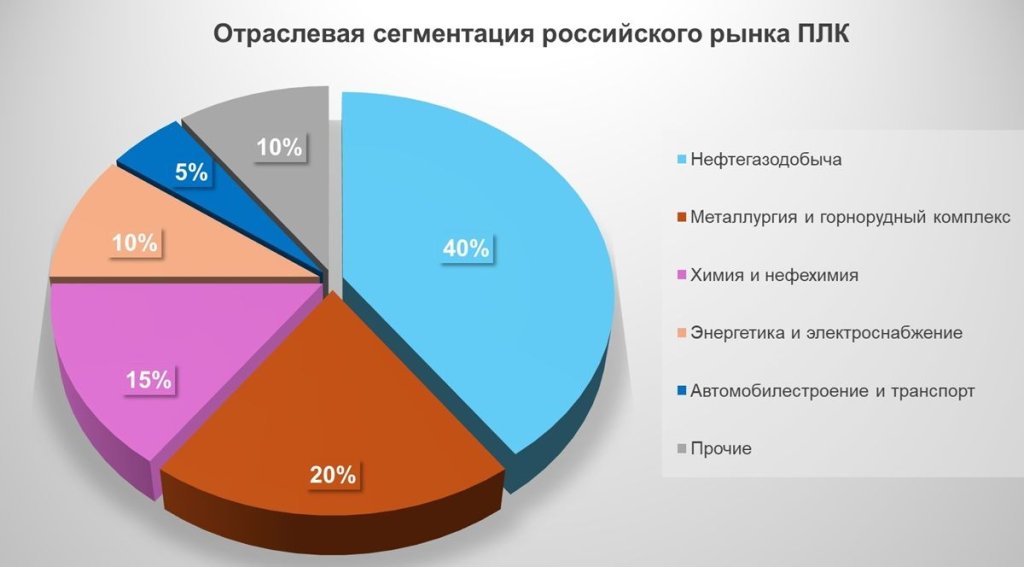
Лидером среди конечных потребителей является автомобильная промышленность с 18% (с трендом увеличения доли до 30% к 2036 году), за ней следуют энергетика и коммунальные услуги с 16%, далее нефтехимическая промышленность с 14% и фармацевтика – с 11%. Крупными потребителями также являются машиностроение, пищевая отрасль и транспортно-логистический комплекс.
Так, например, 78% автосборочных заводов используют ПЛК для автоматизации процессов сборки, сварки и покраски. В энергетическом секторе 64% электростанций внедрили ПЛК для мониторинга энергосети и управления распределением энергии. В сфере железнодорожной автоматики и телемеханики (ЖАТ) на программно-аппаратные комплексы, включая контроллеры дорожного движения и телематику, приходится более половины бюджетов. В фармацевтической промышленности ПЛК обеспечивают соответствие производственных линий требованиям санитарного надзора.
Особенности российского рынка
Импортозамещение. В настоящее время продажи на рынке делятся примерно пополам между российскими и зарубежными производителями. С одной стороны, ситуация заметно изменилась по сравнению с началом 2000-х когда 80-90% рынка занимал импорт. С другой стороны, темпы дальнейшего импортозамещения снижаются. Частично это связано с тем, что российские производственные возможности ограничены, а также с экспансией китайского оборудования автоматизации, занимающего ¾ импорта ПЛК в Россию.
После ухода ряда зарубежных производителей с российского рынка отечественные компании вынуждены осуществлять миграцию систем автоматизации на альтернативные платформы или развивать инфраструктуру путем поставок по линии параллельного импорта. Причем второй путь возможен далеко не для всех предприятий, поскольку на объектах критической инфраструктуры теперь запрещено использование ПО иностранного производства. Злободневным требованием регуляторов и, как следствие заказчиков, стала поддержка промышленными контроллерами отечественных операционных систем, таких как ALT Linux, Ред ОС.
В России достаточно много производителей контроллеров, в первом эшелоне находится примерно десять компаний, во втором – уже полтора десятка, а всего можно найти около полусотни разработчиков и поставщиков контроллеров. Перечислим наиболее заметных в алфавитном порядке.
Российские производители ПЛК
|
2TEST / Алькор Коммьюникейшин |
ОСАТЕК |
|
Wiren Board |
Промавтоматика |
|
Zentec / ДАВОТЕК |
Прорыв |
|
АБС ЗЭиМ Автоматизация |
Прософт-Системы / РегЛаб |
|
АГАВА |
РГ-Ремсервис |
|
Алгонт |
Сегнетикс |
|
Вымпел |
Система-Сервис |
|
Инкомсистем |
СНЭМА-Сервис |
|
Информ |
ТеконГруп |
|
Компания ДЭП |
ТРЭИ |
|
Континент ЭТС / Узола |
Фаствел Групп / ДОЛОМАНТ |
|
Контэл |
Центротех |
|
Круг |
Эй энд Ти Текнолоджис |
|
КЭАЗ |
Экоресурс |
|
МЗТА |
ЭЛАРА |
|
МикроДАТ |
Электронные информационные системы |
|
Микропроцессорные технологии |
Электроприбор |
|
Модульные Системы Торнадо |
Электропривод НПЦ-ИТ |
|
Нефтеавтоматика |
ЭлеСи |
|
НИЛ АП / RealLab! |
ЭМИКОН |
|
НТЭС |
Энергия-Источник |
|
ОВЕН |
ЭТК-Прибор |
Комментарий 2TEST
Рынок контроллеров достаточно консервативен, особенно в области промышленных контроллеров, которыми мы занимаемся, требования к которым регламентированы как ГОСТами и отраслевыми нормативами, так и конкретными ТЗ заказчиков. Особую трудность для разработчиков составляет поиск необходимой элементной базы, импортная составляющая которой ограничена некоммерческими факторами, а российская – не всегда позволяет конечному продукту выиграть конкурентную борьбу по совокупности цена/качество. Вместе с тем в настоящее время открыто окно возможностей в связи с полным или частичным уходом большинства зарубежных производителей контроллеров. Компания 2TEST полагает, что российским производителям ПЛК необходимо предлагать специализированные продукты, отвечающие запросам отдельных отраслей промышленности и более того, контроллеры должны иметь возможность кастомизации под конкретный проект заказчика.
Кастомизация контроллеров может идти в разрезе отраслевых требований: работа в сложной электромагнитной обстановке и широком диапазоне температур (от -40 до +80 °С), эксплуатации при повышенной влажности, стойкость к вибрациям, физическим воздействиям и перебоям питания. Другим условием кастомизации является наличие или потенциальная возможность наращивания перечня промышленных интерфейсов.
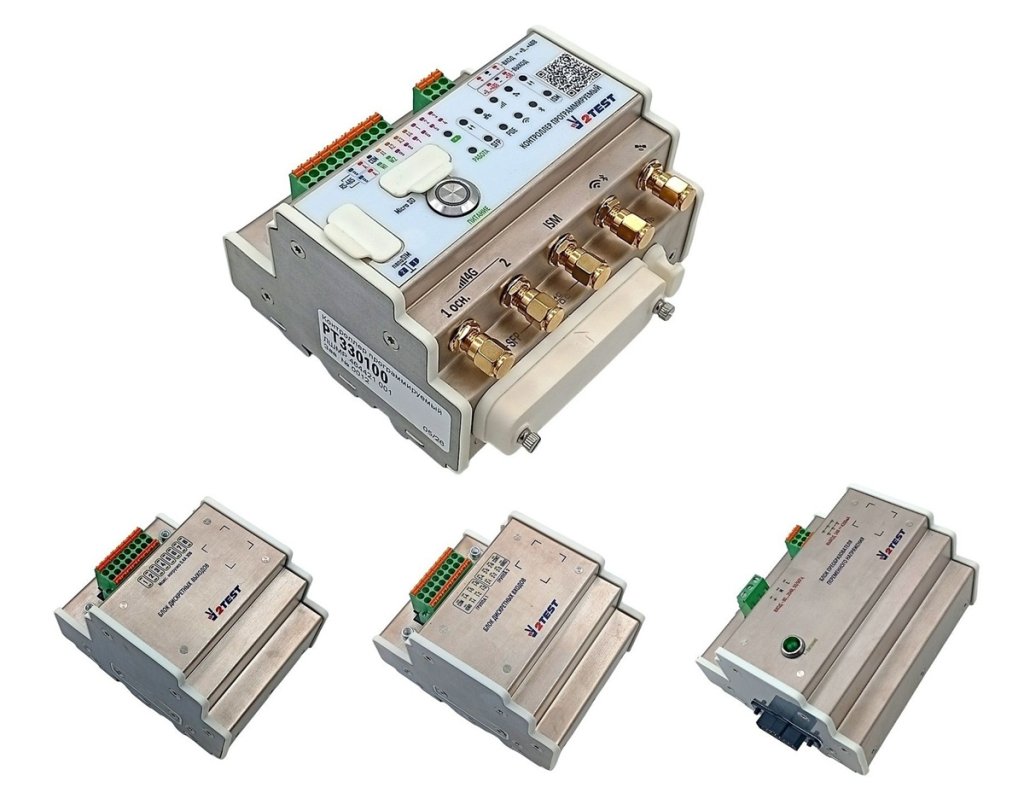
Примером такой кастомизации может стать промышленный контроллер серии РТ330, изначально созданный для автоматизации рельсового транспорта, но теперь уже применяемых и в других отраслях. По требованию заказчика был создан ПЛК, имеющий следующие параметры: четырёхъядерный процессор, отечественная операционная система, наличие проводных и беспроводных интерфейсов, а также гигабитных портов Ethernet и SFP с возможностью прямого подключения оптики, поддержка стандарта беспроводного V2X для транспорта и инфраструктуры, компактный полностью металлический корпус, обеспечивающий соответствие отечественным ГОСТам для особых применений и отвечающий требованиям по ЭМС (электромагнитная совместимость), РЭЗ (радиоэлектронная защита) и внешним воздействующим факторам (ВВФ).
Российские производители могут и должны быть гибкими, поскольку зарубежные компании в большинстве случаев не могут предоставить конечным заказчикам поставку малых партий товара, узкоспециализированное оборудование, поддержку на русском языке и естественно локализованный и сертифицированный продукт.

